Еквайринг це простими словами і чому це стосується кожного, хто продає
Еквайринг це прийом оплати за товар чи послугу банківською картою через спеціальний термінал або онлайн-форму. Гроші не з’являються в касі миттєво, як готівка. Вони проходять ланцюжок: картка покупця платіжна система банк-еквайр ваш розрахунковий рахунок. Цей ланцюг називають еквайринговим процесом, а компанію, яка його запускає для торговця, – екваєром. У ролі екваєра зазвичай виступає банк, рідше – платіжний провайдер із власною ліцензією НБУ.
Українські магазини, кафе, перукарі, майстри з ремонту техніки, клініки, навчальні центри та інтернет-магазини вже сприймають безготівкову оплату як базову вимогу клієнта. За даними НБУ, частка безготівкових операцій за обсягом у 2025 році стабільно тримається вище 65% у роздрібі. Це означає, що відсутність термінала чи платіжної форми на сайті коштує бізнесу частини виручки.
На побутовому рівні еквайринг це ще й зручність: покупець прикладає картку або телефон до термінала, підтверджує пін-кодом, біометрією чи лімітом без підтвердження, а продавець бачить повідомлення про успішну транзакцію. У випадку з онлайн-покупкою клієнт вводить дані картки у платіжну форму, підтверджує 3-D Secure через банк-емітент, і тільки після цього гроші списуються.
У цій статті розберемося не в абстрактних визначеннях, а в практиці: як влаштований механізм із точки зору підприємця, які тарифи реальні для українського ринку, чим відрізняється торговий еквайринг від інтернет-еквайрингу, як уникнути типових помилок при підключенні, і коли ця послуга бізнесу взагалі не потрібна.
Як працює еквайринг: ланцюжок платежу, ролі гравців і комісії
Щоб зрозуміти, за що ви платите банку, корисно побачити повну схему. На прикладі кав’ярні в Києві вона виглядає так.
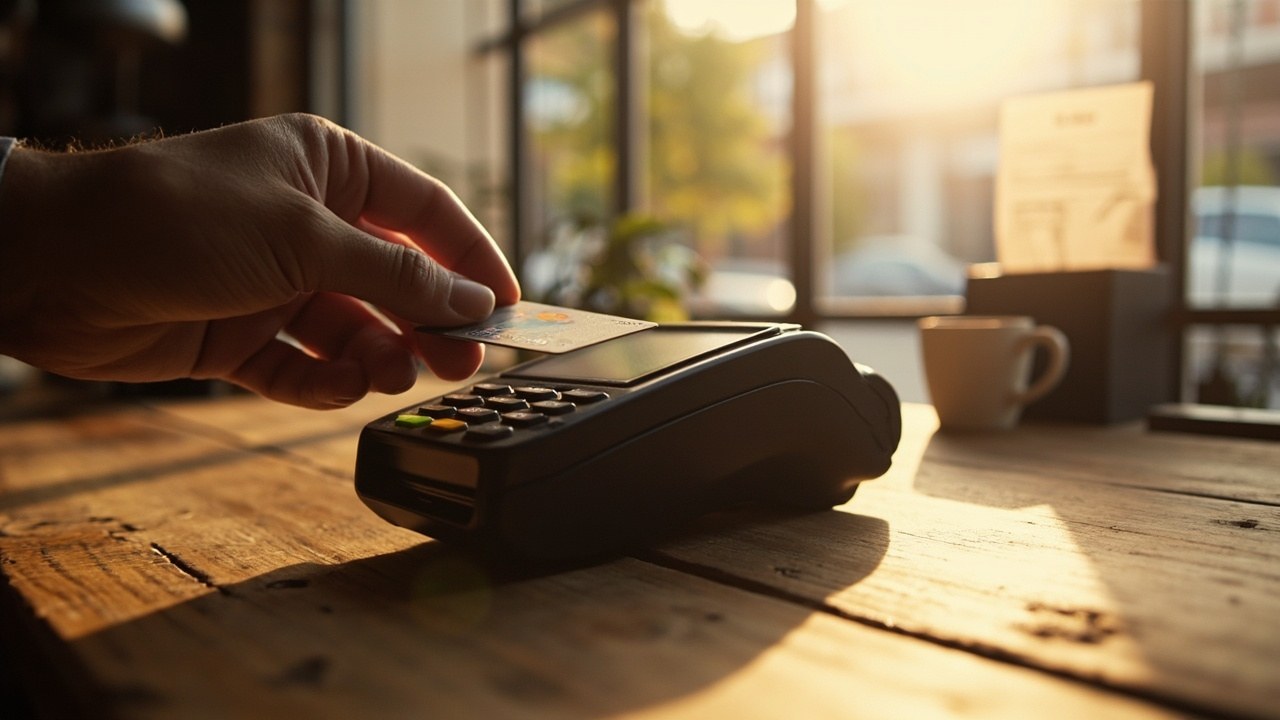
Гість підносить безконтактну картку до терміналу. Термінал шифрує дані і передає їх процесинговому центру банку-еквайєра. Далі запит летить у платіжну систему Visa або Mastercard, яка зв’язується з банком, що випустив картку. Банк-емітент перевіряє ліміт, статус картки, геолокацію, ризик-профіль і дає дозвіл на списання. Термінал друкує два чеки, а кошти заморожуються на рахунку клієнта. Через 1-3 банківських дні вони з’являються на розрахунковому рахунку торговця вже за вирахуванням комісії.
Цей ланцюг не випадково такий довгий. У ньому кожен гравець виконує окрему функцію і отримує свою частину комісії. Саме тому банк-еквайєр не може поставити тариф 0% – йому треба компенсувати роботу процесингу, платіжної системи, страхування ризиків і власну маржу.
| Гравець у ланцюгу | Що саме робить | За що отримує частку комісії |
|---|---|---|
| Банк-еквайєр | Укладає договір, надає термінал, веде розрахунки | Маржа банку, оренда термінала, обслуговування рахунку |
| Платіжна система (Visa/Mastercard) | Маршрутизує запит між банками, встановлює стандарти | Interchange fee, схвалений НБУ і регуляторами |
| Банк-емітент картки | Випустив картку покупцю, перевіряє операцію | Частина interchange fee, ризик-менеджмент |
| Процесинговий центр | Технічно обробляє запити цілодобово | Вартість ліцензії ПС, серверні потужності, шифрування |
| Торговець (ви) | Приймає оплату, формує чек, сплачує податки | Без комісії, але з відповідальністю за повернення (chargeback) |
У реальному житті ви як підприємець бачите тільки одну цифру – свій тариф. Але усередині неї закладено близько 70-80% вартості, яку забирають платіжні системи та банк-емітент. Це називають interchange і його регулюють міжнародні правила. Решту становить маржа екваєра та вартість його сервісу.
Що таке торговий і інтернет-еквайринг, і чим вони відрізняються
Торговий еквайринг – це фізичний термінал у магазині, кафе, салоні краси чи на точці виїзної торгівлі. Покупець присутній особисто, операція проходить за секунди. Інтернет-еквайринг – це платіжна форма на сайті, у мобільному додатку, у Telegram-боті чи у вигляді посилання на оплату в месенджері. Покупець не торкається вашого обладнання, тому відповідальність за безпеку даних зміщена сильніше в бонк мерчанта.
Відмінності впливають на тариф і на додаткові вимоги. Для торгового еквайрингу банк часто просить мінімальний оборот, іноді надає термінал в оренду безкоштовно при обороті від 50-100 тис. грн на місяць. Для інтернет-еквайрингу критично наявність SSL-сертифікату, коректного PCI DSS рівня, а також налаштування 3-D Secure для платежів.
Хто може підключити еквайринг у 2026 році
Підключити послугу може ФОП, юридична особа будь-якої форми власності, а також самозайнята особа. Обов’язкові умови: наявність розрахункового рахунку, реєстрація в податковій, відсутність судових заборон на рахунках і відповідність виду діяльності в КВЕД. Банк має право відмовити без пояснення причин, наприклад, якщо види діяльності належать до підвищеного ризику: гральний бізнес, криптообмін, окремі види фінансових послуг.
На практиці відмови трапляються рідко для звичайного ритейлу, сфери послуг і HoReCa. Банки охоче підключають також фізичних осіб-підприємців на спрощеній системі оподаткування, хоча для 2-ї групи можуть попросити додаткове підтвердження реальності діяльності: фото торгової точки, чеки постачальників, наявність оренди.
Скільки коштує еквайринг: реальні тарифи для України
Ринок еквайрингу в Україні конкурентний, тому тарифи тримаються в досить вузькому коридорі. У 2026 році для малого та середнього бізнесу типова комісія становить 1,5-2,3% від суми операції. Плюс окремо оплачується оренда або викуп термінала, рідше – абонентська плата за обслуговування.
Важливо розуміти, що комісія може залежати від типу картки, обсягу обороту, сфери бізнесу і навіть способу підтвердження операції. Безконтактні платежі зазвичай дешевші за операції з введенням пін-коду. Операції з карток Premium-сегмента (Infinite, World) обкладаються вищим interchange, тому комісія для торговця може зростати до 2,5% і вище.
| Тип бізнесу | Середня комісія | Типова умова тарифу |
|---|---|---|
| Кафе, ресторан, фастфуд | 1,6-1,9% | Оренда термінала від 350 грн/міс при обороті від 50 тис. грн |
| Продуктовий магазин, супермаркет | 1,2-1,5% | Безкоштовна оренда при обороті від 200 тис. грн |
| Салон краси, перукарня, медкабінет | 1,7-2,1% | Фіксована ставка незалежно від обороту |
| Інтернет-магазин (одяг, взуття) | 1,9-2,3% + 2-5 грн за транзакцію | Підключення безкоштовне, плата за транзакцію окремо |
| Навчальні курси, інфобізнес | 2,3-2,8% | Підвищений ризик повернень, вимога до 3-D Secure |
Якщо ваш оборот тримається нижче 20 тис. грн на місяць, банк може застосувати абонентську плату за термінал у розмірі 400-600 грн. Це не вигідно. У такому разі дешевше користуватися мобільним POS-терміналом, що працює через смартфон, або розглядати альтернативні варіанти – наприклад, приймати оплату на картку фізичної особи через платіжні посилання від банку-емітента.
Як правильно рахувати реальну вартість
Багато підприємців дивляться тільки на відсоток комісії і не помічають супутніх витрат. Реальна вартість еквайрингу складається з кількох елементів: відсоток від суми операції, фіксована плата за транзакцію в інтернет-еквайрингу, вартість оренди термінала, вартість паперу для чеків, витрати на інкасацію (якщо вона потрібна для здачі готівки), а також неявні втрати від chargeback.
Наприклад, для кав’ярні з оборотом 80 тис. грн і середнім чеком 200 грн при тарифі 1,7% щомісяця комісія становитиме 1360 грн. Плюс оренда термінала 350 грн. Плюс папір для чеків близько 200 грн. Загальна вартість – близько 1910 грн. Здається небагато, але якщо маржа кав’ярні 25%, то з 80 тис. грн виручки чистий прибуток становитиме 20 тис. грн. З них 1910 грн піде на прийом безготівкових платежів. Це майже 10% прибутку, і цю цифру треба закладати у фінансову модель.
Плюси, мінуси і ризики: коли еквайринг вигідний, а коли ні
Безготівкова оплата – це не самоціль. Це інструмент, який має окупитися. Перед підключенням варто чесно оцінити свою ситуацію за трьома параметрами: частка клієнтів, які питають термінал; середній чек; рівень повернень у вашій сфері.
- Збільшення середнього чека на 10-20% за рахунок клієнтів, які не носять із собою готівку.
- Швидше обслуговування: один безконтактний платіж триває 3-5 секунд проти 20-30 секунд на підрахунок готівки і видачу решти.
- Прозорість виручки для бухгалтера: усі операції одразу видно у виписці, легше підготувати звітність.
- Можливість інтеграції з CRM, обліковими системами, програмами лояльності, фіскальними реєстраторами.
- Підвищення довіри клієнтів: наявність термінала сигналізує про офіційну діяльність і захищеність покупця.
Мінуси теж реальні і про них варто пам’ятати. По-перше, кошти надходять не миттєво. У торговому еквайрингу стандартне зарахування – 1-3 робочих дні, в окремих банках – до 5. Для бізнесу з негативним грошовим циклом (наприклад, поповнення товарного запасу) це означає потребу в оборотному капіталі. По-друге, повернення. Якщо покупець ініціює chargeback, банк тимчасово заморозить суму на вашому рахунку, поки триває розслідування, яке може тривати до 60-90 днів. По-третє, технічні збої: термінал може втратити зв’язок із процесингом під час відключень електроенергії, що в Україні трапляється регулярно.
Сфери, де еквайринг майже обов’язковий
Якщо ви працюєте у HoReCa, роздрібній торгівлі, побутовому сервісі (перукарні, ремонт техніки, клінінг), продаєте квитки, приймаєте оплату за навчання – без термінала ви втрачаєте частину аудиторії. Те саме стосується інтернет-торгівлі: без платіжної форми на сайті кошик залишають понад 60% покупців, як показують дослідження Baymard Institute та українських консалтингів. У цих сферах еквайринг окупається в перші 2-4 місяці.
Сфери, де еквайринг може не окупитися
Якщо ваш бізнес – це дрібні послуги з середнім чеком до 200 грн, клієнти приходять за домовленістю і здебільшого розраховуються готівкою, а оборот тримається нижче 20 тис. грн на місяць, еквайринг може стати збитковим через фіксовану плату за термінал. У такому разі простіше приймати оплату переказом на картку через банківський додаток. Це не повноцінний еквайринг, але для мікробізнесу цілком працює.
Покроковий план підключення еквайрингу за 7 днів
Щоб підключення пройшло без затримок, дотримуйтесь перевіреної послідовності. Кожен крок розрахований на один робочий день із невеликим запасом часу.
День 1: визначте свій тип еквайрингу і портрет клієнта
Зафіксуйте письмово: чи потрібен вам фізичний термінал у точці продажу, чи онлайн-форма на сайті, чи обидва варіанти. Порахуйте, який відсоток клієнтів уже питає можливість безготівкової оплати. Якщо менше 20%, можливо, краще почати з мобільного POS-терміналу, що працює через смартфон, а не купувати стаціонарний апарат. Бюджет цього етапу – 0 грн, потрібно тільки проаналізувати свою клієнтську базу. Час на роботу – 2-3 години.
День 2: підготуйте документи
Зберіть пакет: виписка з ЄДРПОУ, паспорт директора або власника, довідка про реєстрацію ФОП/ТОВ, витяг із реєстру платників податків, документи на оренду приміщення або право власності. Якщо є сайт – підготуйте домен і SSL-сертифікат. Бюджет – близько 300 грн на нотаріальне засвідчення копій, якщо банк вимагає. Час – 1-2 години.
День 3: подайте заявки у 2-3 банки
Не зупиняйтесь на одному банку, навіть якщо там у вас зарплатний проєкт. Порівняйте тарифи, умови оренди термінала, швидкість зарахування, наявність мобільного додатку для торговця, інтеграцію з вашою CRM. Найзручніше подавати заявки через сайти банків: це прискорює процес. Бюджет – 0 грн. Час – 3-4 години.
День 4: отримайте комерційні пропозиції і порівняйте
Зверніть увагу не тільки на відсоток, а на повну вартість. Складіть таблицю з 5-7 параметрами: комісія, абонплата, оренда термінала, швидкість зарахування, наявність безконтактних платежів, інтеграції, вартість додаткових послуг (SMS-інформування, API). Бюджет – 0 грн. Час – 1-2 години.
День 5: підпишіть договір і пройдіть ідентифікацію
Після вибору банку підпишіть договір, надайте оригінали документів, пройдіть верифікацію. Деякі банки проводять відеопідтвердження діяльності: просять показати торгову точку, вивіску, товар. Це нормальна практика. Бюджет – 0 грн. Час – 1-2 години в офісі банку або онлайн.
День 6: отримайте і налаштуйте термінал
Банк видає термінал у відділенні або доставляє кур’єром. Налаштуйте апарат, перевірте зв’язок, проведіть тестову операцію на 1 грн, переконайтеся, що гроші реально прийшли на рахунок. Для інтернет-еквайрингу інтегруйте платіжну форму з сайтом, протестуйте на різних пристроях, перевірте роботу 3-D Secure. Бюджет – 0 грн, якщо термінал в оренду. Час – 2-3 години.
День 7: навчіть персонал і запустіть
Проведіть короткий інструктаж для продавців і касирів: як приймати оплату, що робити, якщо термінал не працює, як друкувати другий чек, як оформляти повернення. Повісьте на видному місці наклейку, що оплата карткою можлива. Для інтернет-магазину налаштуйте автоматичні повідомлення клієнту про успішну оплату на email і в SMS. Бюджет – 100-200 грн на друк наклейок і стікерів. Час – 1-2 години.
Через 30 днів: оцініть результат
Через місяць роботи порівняйте три показники: загальний оборот, частку безготівкових платежів, кількість скарг клієнтів. Якщо частка безготівки перевищила 30% і клієнти не скаржаться – еквайринг окупився. Якщо частка нижча 10% – перегляньте тариф, можливо, є сенс змінити банк або умови.
Міжнародний досвід: як еквайринг влаштований у ЄС і США
У європейських країнах безготівкові платежі давно стали стандартом. У Норвегії, Швеції, Нідерландах частка безготівкових операцій перевищує 80% за обсягом, а в деяких сегментах сягає 95%. Це стало можливим завдяки трьом факторам: високій довірі до банківської системи, державним програмам підтримки термінальної інфраструктури і обмеженню готівки в обігу.
Європейський підхід до комісій
У ЄС діє регламент IFR (Interchange Fee Regulation), який обмежує розмір interchange для кредитних карток на рівні 0,3%, для дебетових – 0,2%. Це дозволяє банкам-еквайєрам пропонувати торговцям нижчу комісію, ніж в Україні. Типовий тариф у Німеччині чи Франції для малого бізнесу – 0,8-1,3%. Водночас європейські банки беруть вищу абонентську плату за термінал: 15-25 євро на місяць, тобто 650-1100 грн в еквіваленті. Це компенсує низький відсоток.
Американська модель
У США ринок еквайрингу влаштований інакше. Тут сильні позиції мають незалежні процесингові компанії (Square, Stripe, PayPal), а банки відіграють меншу роль. Стандартна комісія – 2,6-2,9% плюс фіксовано 10-30 центів за транзакцію. Це істотно дорожче за європейські умови, але дає бізнесу гнучкість: можна підключити еквайринг за день без довгого договору з банком. Для мікробізнесу з оборотом до 5 тис. доларів на місяць у США Square бере 2,6% без жодних фіксованих платежів.
Українська реальність і куди вона рухається
Україна зараз перебуває між європейською та американською моделями. З одного боку, комісії тримаються на рівні 1,5-2,3%, ближче до європейських. З іншого – ринок активно розвивають незалежні платіжні сервіси, як LiqPay, Portmone, EasyPay, що дають підприємцям гнучкі інструменти. Тренд останніх років – зниження комісій за рахунок зростання конкуренції, поширення QR-кодів і технології NFC, інтеграція з додатком Дія.
У перспективі 2-3 років варто очікувати подальшого зниження тарифів у масових сегментах (HoReCa, продуктовий ритейл) і зростання ролі мобільних платежів через смартфон. Банки, які не запропонують конкурентні умови, втрачатимуть клієнтів на користь фінтех-компаній.
Технічна частина: як влаштований еквайринг зсередини
Для підприємця, який хоче глибше розуміти процес, корисно знати базові технічні деталі. Це допоможе при виборі обладнання, налаштуванні інтеграцій і вирішенні спірних ситуацій.
Шифрування даних і стандарт PCI DSS
Будь-яка операція з карткою вимагає відповідності стандарту безпеки PCI DSS (Payment Card Industry Data Security Standard). Це набір вимог до зберігання, обробки і передачі даних карток. Для торгового еквайрингу з фізичним терміналом більшість вимог бере на себе банк-еквайєр. Для інтернет-еквайрингу мерчант зобов’язаний пройти сертифікацію за рівнем SAQ A, SAQ A-EP або SAQ D залежно від того, як саме інтегрована платіжна форма. Найпростіший варіант – коли платіжна форма вбудована як iframe від платіжного провайдера: тоді відповідальність повністю на банку, а мерчант обмежується SAQ A.
Механізм 3-D Secure
3-D Secure – це додатковий рівень підтвердження платежу, який знижує ризик шахрайства. Покупець після введення даних картки перенаправляється на сторінку банку-емітента, де вводить одноразовий пароль, біометрію або підтверджує операцію в банківському додатку. З 2021 року в ЄС працює версія 3-D Secure 2.0, яка використовує поведінкову аналітику і дозволяє підтверджувати покупки до 500 євро без додаткової авторизації (frictionless flow). В Україні цей механізм підтримують усі великі банки, а для інтернет-магазинів з обсягом повернень понад 1% 3-D Secure стає обов’язковим.
Токенізація і збереження карток
Якщо ваш бізнес передбачає регулярні списання з картки клієнта (підписка, абонентське обслуговування, періодична доставка), вам знадобиться технологія токенізації. Замість реальних даних картки система зберігає токен – випадковий набір символів, прив’язаний до конкретного торговця і терміналу. Це дозволяє безпечно списувати кошти без повторного введення реквізитів і відповідає вимогам PCI DSS. За даними досліджень компанії Stripe, токенізація знижує відсоток невдалих повторних платежів на 26%.
Типові помилки підприємців при підключенні еквайрингу
За роки практики можна виділити кілька помилок, які регулярно повторюються. Уникнувши їх, ви заощадите час і нерви.
- Вибір банку тільки за розміром комісії, без урахування абонплати, швидкості зарахування, якості підтримки.
- Відсутність резервного каналу прийому оплати: якщо термінал вийшов з ладу, клієнт піде до конкурента, який приймає готівку.
- Ігнорування умов договору щодо chargeback: без підготовки до спірних операцій бізнес ризикує втратити суму в рази більшу за комісію.
- Підключення інтернет-еквайрингу без тестування на мобільних пристроях, через які робиться 65-70% покупок.
- Економія на SSL-сертифікаті для сайту: без нього браузери показують попередження, і клієнти не вводять дані картки.
FAQ: Часті запитання (FAQ)
Чи можна підключити еквайринг без ФОП чи ТОВ?
Ні. Банк-еквайєр укладає договір тільки з суб’єктом підприємницької діяльності. Фізична особа може приймати оплату переказом на власну картку, але це не є еквайрингом у юридичному розумінні і не дає покупцю захисту платіжної системи.
Скільки часу триває підключення?
За наявності повного пакета документів підключення торгового еквайрингу займає 3-5 робочих днів. Інтернет-еквайринг можна активувати за 1-2 дні, якщо сайт уже працює і є SSL-сертифікат.
Що таке chargeback і як його уникнути?
Chargeback – це спірна операція, коли покупець оскаржує платіж у банку-емітенті. Банк тимчасово списує кошти з вашого рахунку до з’ясування обставин. Знизити ризик допомагають: чіткий опис товару, фото і відео фіксація відправки, підтвердження отримання покупцем, використання 3-D Secure.
Чи можна приймати оплату з іноземних карток?
Так, якщо ваш банк-еквайєр підтримує міжнародні платіжні системи. Visa і Mastercard приймаються усіма українськими банками-еквайєрами. Американські Express і JCB – рідше, зазвичай через спеціалізованого провайдера. Зверніть увагу, що для прийому іноземних платежів вам знадобиться валютний рахунок і дотримання валютного законодавства.
Яка комісія реальна для малого бізнесу?
Для підприємця з оборотом до 100 тис. грн на місяць реалістична комісія 1,7-2,1% плюс оренда термінала 350-500 грн. Якщо оборот вище 200 тис. грн, банки пропонують ставки від 1,3% і безкоштовну оренду обладнання.
Чи можна підключити еквайринг без оренди термінала?
Так, якщо у вас інтернет-магазин або послуга, що оплачується за посиланням. Для фізичної точки продажу без термінала обійтися важко, але є альтернативи: мобільний POS-термінал, що працює через смартфон, або QR-код від банку, який клієнт сканує у своєму додатку.
Що робити, якщо термінал не працює під час відключення світла?
Термінали з вбудованим акумулятором працюють 8-12 годин без електромережі. Для інтернет-еквайрингу критично наявність резервного живлення для роутера і сервера. Банк-еквайєр також може запропонувати термінали з SIM-карткою, які використовують мобільну мережу і не залежать від вашого інтернету.
Чи обов’язково мати РРО/ПРРО для підключення еквайрингу?
Для ФОП 2-ї групи єдиного податку РРО не обов’язковий, але банк може вимагати його наявність для контролю за виручкою. Для ТОВ і ФОП 3-ї групи РРО або програмний РРО обов’язковий при будь-яких безготівкових операціях. Деталі краще уточнити у свого бухгалтера, оскільки правила регулярно оновлюються.
Як швидко гроші потрапляють на рахунок?
Стандартне зарахування для торгового еквайрингу – 1-3 робочих дні. Деякі банки пропонують миттєве зарахування за додаткову комісію 0,1-0,3% від суми. Для інтернет-еквайрингу типовий термін – 2-5 робочих днів через специфіку обробки 3-D Secure транзакцій.
Чи можна змінити банк-еквайєр без втрати клієнтів?
Так, для торговця це не складає технічної проблеми: достатньо розірвати договір з одним банком і укласти з іншим. Для інтернет-магазину з прив’язкою карток за токенами процес складніший: клієнтам доведеться повторно вводити дані картки при наступній покупці. Але це стосується тільки підписочних сервісів, де зберігаються токени.
Залишити відповідь